简易计税与差额征税的区别 老会计以劳务派遣服务为例详解
在建筑业、劳务派遣等行业的税务处理中,简易计税和差额征税是两种常见的计税方式,但许多财务人员容易将它们混淆。本文将以劳务派遣服务为例,由老会计带你厘清两者的区别,助你轻松应对税务难题。
一、基本概念辨析
- 简易计税:是一种增值税计税方法,指按照销售额和规定的征收率计算应纳税额,不得抵扣进项税额。通常适用于一般纳税人特定应税行为或小规模纳税人。
- 差额征税:是一种销售额确定方法,指以取得的全部价款和价外费用扣除支付给规定范围纳税人的规定项目价款后的余额为销售额。它是解决重复征税问题的重要制度安排。
简言之,简易计税关注的是“怎么算税”(用征收率而非税率),差额征税关注的是“按什么金额算税”(扣除部分成本后的差额)。
二、劳务派遣服务的税务处理
根据《财政部 国家税务总局关于进一步明确全面推开营改增试点有关劳务派遣服务、收费公路通行费抵扣等政策的通知》(财税〔2016〕47号),劳务派遣服务有如下规定:
- 一般纳税人提供劳务派遣服务:
- 可以选择一般计税方法,以取得的全部价款和价外费用为销售额,按照6%的税率计算缴纳增值税,进项税额可抵扣。
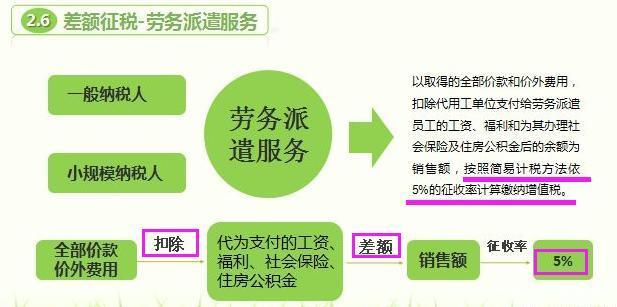
- 也可以选择差额征税,以取得的全部价款和价外费用,扣除代用工单位支付给劳务派遣员工的工资、福利和为其办理社会保险及住房公积金后的余额为销售额,按照简易计税方法依5%的征收率计算缴纳增值税。
- 小规模纳税人提供劳务派遣服务:
- 可以选择简易计税方法,以取得的全部价款和价外费用为销售额,按照3%的征收率计算缴纳增值税(现行优惠期间可能为1%)。
- 也可以选择差额征税,以取得的全部价款和价外费用,扣除代付的工资、福利、社保及住房公积金后的余额为销售额,按照简易计税方法依5%的征收率计算缴纳增值税。
三、简易计税与差额征税在劳务派遣中的区别
- 适用范围不同:
- 简易计税是一种计税方法,适用于小规模纳税人以及一般纳税人的特定应税行为。
- 差额征税是一种销售额确定方式,适用于特定行业(如劳务派遣、旅游服务、建筑服务等)。
- 税务处理不同:
- 简易计税下,应纳税额=销售额×征收率,不得抵扣进项税额。
- 差额征税下,销售额=全部价款和价外费用-扣除项目金额,然后按适用税率或征收率计算应纳税额(若选择差额征税且适用简易计税,则按5%征收率)。
- 发票开具不同:
- 选择差额征税的纳税人,向用工单位收取用于支付给劳务派遣员工的工资、福利和社保、住房公积金等费用,不得开具增值税专用发票,可以开具普通发票。
- 选择一般计税方法的,可以全额开具增值税专用发票。
- 税负效果不同:
- 简易计税适用于进项税额较少的情况,直接按征收率计算,税负明确。
- 差额征税能有效消除重复征税,尤其对于人工成本占比较高的劳务派遣企业,税负可能更低。
四、案例解析
假设某劳务派遣公司为一般纳税人,本月向用工单位收取全部价款100万元,其中代付给劳务派遣员工的工资、福利、社保和住房公积金共计80万元。
- 方案一:选择一般计税方法
销项税额=100万÷(1+6%)×6%≈5.66万元
假设取得可抵扣进项税额2万元,则应纳增值税=5.66-2=3.66万元。
- 方案二:选择差额征税且适用简易计税
销售额=100-80=20万元
应纳税额=20万÷(1+5%)×5%≈0.95万元
(注意:此时代付的80万元不得开具专用发票)
可见,在人工成本占比较高的情况下,差额征税能显著降低税负。
五、注意事项
- 选择差额征税后,向用工单位收取的代付工资、福利、社保等费用不得开具增值税专用发票,只能开具普通发票。若用工单位需要专用发票抵扣,则需协商。
- 差额征税需分别核算扣除项目,否则不得享受差额征税政策。
- 一经选择差额征税,36个月内不得变更。
- 小规模纳税人提供劳务派遣服务,选择差额征税的,按照5%的征收率计算,而不能适用3%的征收率(现行优惠期间政策可能调整,需关注最新文件)。
六、
简易计税和差额征税不是对立关系,而是可能结合使用。在劳务派遣服务中,选择差额征税通常同时选择简易计税,但简易计税不一定伴随差额征税。财务人员应根据企业实际情况,测算两种方案的税负,综合考虑客户开票需求,做出最优选择。
掌握这些要点,下次遇到劳务派遣的税务问题,你也能轻松解决!
如若转载,请注明出处:http://www.wfycgj.com/product/17.html
更新时间:2026-10-24 07:26:26